
Ouvrir un Livret A à La Banque Postale : conditions
 Philippe
•
2 octobre 2026
Vous cherchez une démarche claire, sans détour, pour accéder au Livret A dans un cadre officiel ? Le sujet est simple à comprendre quand on sait où regarder : il s’agit d’un produit d’épargne réglementée, proposé dans un réseau bancaire de proximité, avec des règles précises et un accompagnement institutionnel. Si vous souhaitez ouvrir un livret à la Banque Postale, vous devez surtout identifier le bon canal, préparer les pièces utiles et vérifier les informations à jour sur les sources officielles. Cette première lecture vous aide à gagner du temps et à sécuriser votre demande.
Dans la pratique, la démarche repose sur quelques repères concrets : conditions d’accès, document à présenter, rendez-vous éventuel et validation du dossier. Le Livret A reste un produit connu pour sa simplicité, sa disponibilité et son cadre encadré. L’objectif est donc de vous orienter vers l’information officielle, afin que vous puissiez avancer sereinement, que vous passiez par une agence, un bureau ou un espace en ligne selon votre situation.
Ouvrir un Livret A à La Banque Postale suppose de respecter des règles d’accès et de pièces précises.
- Le Livret A est un produit d’épargne réglementée proposé dans un cadre officiel, avec un taux fixé, un plafond réglementaire et des règles communes à tous les établissements. Il sert à placer de l’argent de façon simple, sécurisée et disponible pour une épargne de précaution.
- Une personne physique ne peut détenir qu’un seul Livret A à son nom. Un mineur peut en avoir un avec son représentant légal, et une association autorisée peut aussi être concernée selon le cas.
- L’ouverture demande un document d’identité valide et, selon la situation, un justificatif de domicile. Pour un adulte, un RIB ou une carte liée au compte de dépôt peut aussi être demandé, tandis qu’un mineur doit fournir les pièces du représentant légal.
- Le versement initial peut être effectué dès un faible montant, puis le livret reste alimentable dans la limite du plafond. Les fonds restent accessibles par retrait selon les règles du livret, et les intérêts sont capitalisés à chaque période de calcul.
Le Livret A à La Banque Postale en quelques repères
Le Livret A est un livret d’épargne réglementée qui sert à placer de l’argent dans un cadre simple, lisible et sécurisé. Dans une banque de réseau comme La Banque Postale, ce livret occupe une place connue des épargnants, car il s’adresse à ceux qui veulent un produit de base, sans complexité inutile. Son intérêt principal tient à sa sécurité, à sa fiscalité spécifique et à son rôle dans une épargne de précaution, utile quand on veut garder une réserve disponible.
Le livret fonctionne avec un taux fixé dans un cadre officiel, un plafond réglementaire et des règles communes à tous les établissements distributeurs. Pour l’épargnant, l’intérêt est double : suivre une logique de placement prudente et bénéficier d’un produit pensé pour l’usage courant. À La Banque Postale, ce livret s’inscrit dans une offre d’épargne institutionnelle où la sécurité, la clarté et l’accès au service comptent autant que la simplicité du produit.
Le Livret A dans l’offre d’épargne
Le Livret A fait partie des solutions d’épargne les plus connues parce qu’il répond à une attente très simple : mettre de côté sans immobiliser ses fonds. Pour un client qui compare plusieurs options, ce livret reste un repère stable, car il combine disponibilité, cadre réglementé et intérêt pratique. La banque qui le distribue ne modifie pas ses règles essentielles ; c’est précisément ce caractère encadré qui rassure.
Pourquoi ce produit reste une référence pour l’épargnant
Le Livret A reste une référence parce qu’il offre une forme de sécurité appréciée par l’épargnant, surtout lorsqu’il s’agit d’une réserve pour imprévu ou d’un projet à court terme. Son intérêt ne tient pas à la performance, mais à l’équilibre entre souplesse et protection. Beaucoup de clients y voient un produit simple à comprendre, facile à suivre et adapté à une gestion prudente de l’épargne.
Quelles conditions remplir pour l’ouvrir
Les conditions pour ouvrir un Livret A sont définies par une règle simple : une personne physique peut détenir un seul livret de ce type. Le titulaire doit donc vérifier sa situation avant de faire la demande, car la non-double détention reste un principe de base. Dans certains cas, un mineur peut aussi détenir ce livret, avec l’intervention de son représentant légal. Une association autorisée peut également être concernée dans un cas particulier, mais la logique générale reste la même : un seul titulaire par livret, selon la règle applicable.
Pour ouvrir un compte de ce type, il faut aussi pouvoir justifier son identité et, selon le cas, son domicile. Le document demandé sert à confirmer que la situation du titulaire est conforme au cadre officiel. Si vous souhaitez ouvrir un livret sans erreur, prenez le temps de vérifier les cas particuliers, notamment lorsqu’un enfant, un adulte sous protection ou une association entre dans la démarche. Cette règle protège la bonne tenue du livret et évite les doublons.
- Être une personne physique ou un cas autorisé par la règle applicable.
- Détenir un seul Livret A à son nom, en tant que titulaire.
- Présenter un document d’identité valide et, si besoin, un justificatif de domicile.
- Vérifier le cas particulier du mineur avec son représentant légal.
Les personnes concernées
Les personnes concernées par ce livret sont d’abord les particuliers qui veulent une solution d’épargne simple. Le titulaire doit respecter la règle de non-double détention, car le cadre officiel ne permet pas d’ouvrir plusieurs livrets identiques à son nom. Dans les situations plus spécifiques, l’association autorisée ou le représentant légal intervient selon des conditions précises, toujours à vérifier auprès des sources officielles.
Le cas particulier des mineurs
Le cas du mineur mérite une attention particulière, car le livret peut être ouvert pour un enfant sous la responsabilité d’un adulte. Le titulaire du dossier n’est alors pas seul à décider : le représentant légal encadre la démarche et les opérations autorisées. Cette configuration rassure souvent les familles, car elle permet de préparer une épargne dès le plus jeune âge, dans un cadre contrôlé.
Les papiers à préparer avant le rendez-vous
Avant de vous déplacer, rassemblez les pièces demandées pour éviter un aller-retour inutile. La banque vérifie en général un document d’identité, un justificatif de domicile et, selon le cas, une carte liée au compte de dépôt ou un RIB. Le titulaire gagne du temps quand le dossier est complet dès le départ, car la vérification des pièces facilite l’ouverture du livret et limite les demandes complémentaires. Si un mineur est concerné, les documents du représentant légal doivent aussi être prêts.
Un dossier bien préparé aide aussi à sécuriser la demande, surtout quand le livret doit être alimenté par un virement initial ou un dépôt de départ. En pratique, la ligne de conduite est simple : chaque document doit être lisible, à jour et cohérent avec l’identité du titulaire. Cela permet à la banque de confirmer rapidement les informations et d’enregistrer la demande dans de bonnes conditions.
- Une carte d’identité ou un autre document officiel d’identité en cours de validité.
- Un justificatif de domicile récent au nom du titulaire.
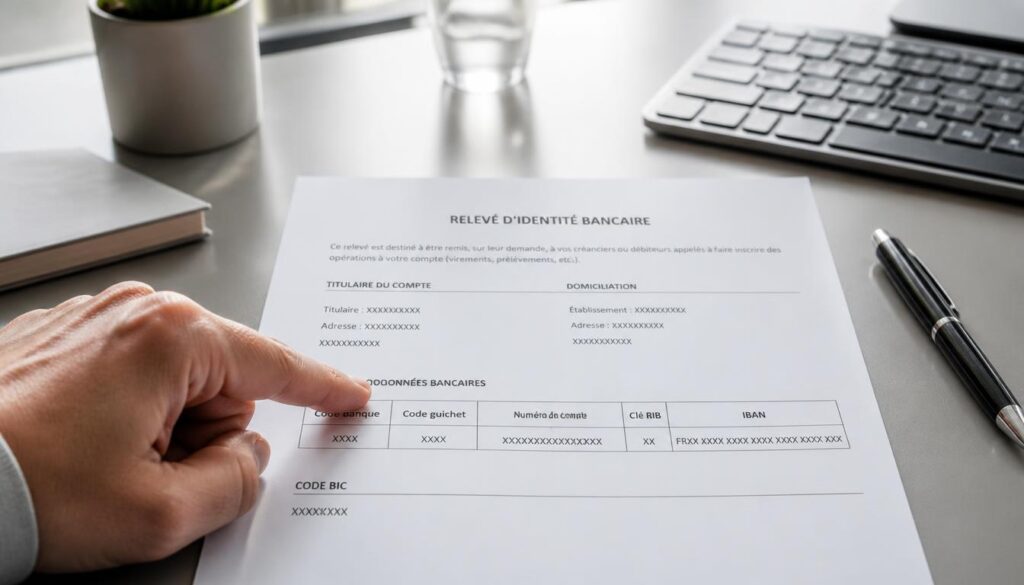
- Un document bancaire comme un RIB, si la banque le demande.
- La carte ou le document du représentant légal pour un mineur.
- Tout justificatif complémentaire demandé par la banque selon le cas.
Les pièces demandées pour un adulte
Pour un adulte, le dossier repose surtout sur un document d’identité et un justificatif de domicile. La banque peut aussi demander une carte bancaire ou un RIB selon la manière dont le livret sera alimenté. Le titulaire doit vérifier la cohérence des informations, car un document incomplet peut retarder la suite de la demande. Mieux vaut préparer ces pièces avant le rendez-vous.
Les pièces demandées pour un mineur
Pour un mineur, les pièces du représentant légal s’ajoutent au dossier du livret. La banque contrôle alors l’identité de l’adulte, la qualité du lien légal et les justificatifs utiles pour enregistrer la demande. Cette vérification protège le mineur et garantit que l’ouverture du livret se fait dans le respect du cadre officiel.
Comment se déroule l’ouverture en agence ?
L’ouverture en agence suit une logique assez directe : vous prenez contact avec un conseiller, vous présentez votre demande et la banque vérifie votre identité. Dans un bureau de poste ou dans une agence, le dossier est étudié avec les pièces apportées, puis le conseiller confirme si l’ouverture peut être effectuée. Cette étape reste rassurante pour le client, car elle permet de poser une question en face à face et d’obtenir une réponse claire sur le livret.
Le bureau ou l’agence joue alors un rôle de point d’entrée pratique. Le conseiller vérifie les informations, contrôle la conformité du dossier et valide la demande si tout est complet. Une fois la validation faite, la banque confirme l’ouverture du livret et vous indique la suite à donner pour l’alimenter. Cette solution convient bien à ceux qui préfèrent un échange humain plutôt qu’un parcours entièrement numérique.
Le passage en bureau
Le passage en bureau permet d’effectuer la demande dans un cadre accompagné. Vous pouvez y présenter votre dossier, poser vos questions et savoir si le livret peut être ouvert immédiatement ou si un complément est nécessaire. Le bureau reste utile quand vous voulez une solution simple, avec un interlocuteur qui vérifie les pièces et guide la démarche.
La validation du dossier
La validation du dossier intervient après le contrôle des informations fournies. La banque s’assure que le titulaire est bien identifié, que les documents sont conformes et que la demande respecte la règle applicable. Si tout est en ordre, l’ouverture du livret est confirmée et la suite de la démarche peut être effectuée sans difficulté.
Peut-on passer par les services en ligne
Le parcours en ligne peut répondre à une partie de la demande, selon les services proposés par la banque et la situation du titulaire. L’ouverture du livret peut parfois commencer sur un espace client, mais un bureau ou une agence reste utile lorsque la vérification du dossier nécessite un contrôle plus complet. Le parcours numérique est surtout pratique pour gagner du temps et préparer la demande avant un rendez-vous.
En ligne, le client peut souvent consulter les informations utiles, vérifier les conditions et repérer la solution la plus adaptée. La carte d’accès à l’espace client, les identifiants et les documents numériques facilitent l’échange avec la banque. Si la réponse attendue demande une vérification d’identité plus poussée, un rendez-vous physique peut rester nécessaire. Pour savoir quelle voie choisir, le plus simple est de comparer les canaux officiels disponibles au moment de votre demande.
- Consulter l’espace client pour vérifier les options proposées en ligne.
- Préparer les documents numérisés avant toute ouverture.
- Prendre rendez-vous en agence ou en bureau si un contrôle est nécessaire.
- Suivre les indications du conseiller lorsque le titulaire a un cas particulier.
Le parcours numérique
Le parcours numérique simplifie les premières démarches, car il permet de consulter les informations et de préparer le dossier à distance. La banque peut alors orienter le titulaire vers la bonne solution selon son profil. Cette étape en ligne ne remplace pas toujours l’échange avec un conseiller, mais elle aide à savoir quoi faire avant de se déplacer.
Le recours à un conseiller
Le recours à un conseiller reste utile quand la situation demande une réponse précise. Un rendez-vous en ligne ou en agence permet de répondre aux questions sur le livret, les pièces à fournir et la suite de l’ouverture. Pour un client qui hésite entre plusieurs canaux, l’accompagnement humain reste souvent la solution la plus rassurante.
Les règles de versement, de retrait et de plafond
Le Livret A obéit à une règle simple : l’argent reste disponible, mais les mouvements doivent respecter le plafond réglementaire. Le versement initial est possible dès un faible montant, puis le titulaire peut alimenter le livret selon ses besoins. Les fonds restent accessibles, et le retrait peut être réalisé dans les conditions prévues par la banque. Les intérêts sont capitalisés au terme de chaque période de calcul, ce qui permet au placement de produire un effet progressif sur le solde.
Le plafond limite le montant total pouvant être déposé, sans empêcher la disponibilité de l’argent déjà placé. Si le dépôt atteint ce plafond, le titulaire ne peut plus alimenter le livret tant que le montant n’a pas baissé par retrait. La règle est donc simple : versement libre dans la limite autorisée, retrait possible selon les conditions, et suivi régulier du montant disponible. Pour un usage courant, cette mécanique reste facile à comprendre.
| Opération | Repère pratique |
|---|---|
| Versement | Possible pour alimenter le livret dans la limite autorisée. |
| Retrait | Autorisé selon les règles du livret et la disponibilité des fonds. |
| Plafond | Montant maximum à ne pas dépasser sur le livret. |
| Disponibilité | L’argent reste accessible tout en respectant le cadre officiel. |
Pour bien gérer ce placement, le titulaire doit surveiller le montant déjà déposé et anticiper ses versements. Le plafond n’empêche pas les intérêts de s’ajouter au capital, ce qui peut faire évoluer le solde sans nouveau dépôt. C’est ce fonctionnement qui rend le livret pratique pour garder une réserve sans perdre la maîtrise de ses fonds.
Ce qu’il faut retenir sur le plafond
Le plafond correspond au montant maximal autorisé sur le livret, hors intérêts capitalisés selon les règles applicables. Dès que ce seuil est atteint, le titulaire ne peut plus effectuer de versement supplémentaire tant qu’un retrait n’a pas libéré de la place. Cette règle protège le cadre du produit et évite les dépassements.
Comment circulent les fonds
Les fonds circulent simplement entre le compte du titulaire et le livret, par versement ou retrait. L’argent reste disponible, mais chaque mouvement doit respecter la règle fixée par la banque et le cadre réglementaire. Pour un usage courant, ce fonctionnement permet d’alimenter le livret sans complexité, tout en gardant la maîtrise du montant placé.
Quels avantages pour l’épargnant ?
Le Livret A offre à l’épargnant une solution connue pour sa sécurité, sa fiscalité spécifique et sa simplicité d’usage. Ce placement reste adapté à un projet de précaution, car il permet de garder une réserve disponible sans multiplier les démarches. Pour beaucoup d’épargnants, l’intérêt principal réside dans l’équilibre entre souplesse et cadre réglementé, avec un produit facile à comprendre et à suivre dans le temps.
À l’échelle d’une gestion quotidienne, cette solution bancaire convient quand on veut offrir à son argent un support de court terme, sans prise de risque excessive. Le meilleur choix dépend toujours du besoin, mais le livret conserve une place utile pour les dépenses imprévues, les petits projets ou la constitution d’une réserve. Son intérêt est aussi d’être lisible : vous savez où va votre épargne et dans quelles conditions elle reste disponible.
- Une sécurité appréciée pour l’épargne de précaution.
- Une fiscalité avantageuse pour les intérêts.
- Une solution simple à utiliser au quotidien.
- Un placement utile pour préparer un projet de court terme.
Une solution simple à garder
Le Livret A est une solution simple à garder parce qu’il ne demande pas de suivi complexe. L’épargnant peut y déposer de l’argent quand il le souhaite, puis le retirer selon les règles prévues. Cette simplicité rassure ceux qui veulent un placement clair, sans arbitrage permanent ni gestion technique.
Un placement utile pour les projets
Pour un projet de voyage, de travaux ou d’achat à venir, le livret peut servir de base de réserve. L’épargnant y voit un intérêt concret : conserver un capital disponible tout en bénéficiant d’un cadre réglementé. C’est souvent ce mélange de prudence et de souplesse qui fait la différence.
Où trouver l’information officielle et être accompagné
Pour obtenir une information à jour sur le livret, le plus sûr est de consulter les canaux officiels de la banque. Le bureau et l’agence restent les points de contact les plus pratiques pour parler à un conseiller, vérifier un document ou demander une précision sur le dossier. Le service postal peut aussi orienter le titulaire vers la bonne solution, selon le canal disponible et la nature de la demande.
La banque et ses équipes répondent aux questions sur le livret, mais il faut toujours vérifier les informations au moment de votre démarche, car les règles peuvent évoluer. Un justificatif ou un document complémentaire peut être demandé selon le cas. Pour éviter toute erreur, gardez le réflexe de vérifier la source officielle avant de finaliser votre demande. Cela vous permet de savoir où vous en êtes et de choisir le bon point de contact.
- Le site officiel de la banque pour consulter les informations à jour sur le livret.
- L’agence pour parler à un conseiller et vérifier le dossier du titulaire.
- Le bureau pour obtenir une orientation pratique ou un accompagnement de proximité.
- Le service client postal pour être dirigé vers la bonne solution selon votre situation.
Les bons points d’entrée
Les bons points d’entrée sont ceux qui permettent de répondre vite et correctement à votre demande. L’agence, le bureau et les canaux officiels de la banque donnent un accès direct à l’information utile sur le livret. Si vous avez un doute sur un document ou sur la suite à donner, ces points de contact restent les plus fiables.
Le suivi de votre demande
Le suivi de votre demande dépend du canal utilisé et du statut du titulaire. En bureau, en agence ou en ligne, la banque peut vous indiquer la suite à donner et les pièces éventuelles à fournir. Pour garder un dossier clair, conservez chaque document utile et vérifiez les informations officielles avant toute confirmation.
FAQ – Questions fréquentes sur l’ouverture d’un Livret A à La Banque Postale
Quels documents faut-il pour ouvrir un Livret A ?
Pour ouvrir un Livret A, la banque demande en général un document d’identité et un justificatif de domicile. Selon le cas, un autre document peut être utile pour compléter le dossier du titulaire. Si vous préparez vos pièces à l’avance, l’ouverture du livret est souvent plus simple en agence ou en bureau.
Peut-on ouvrir un Livret A pour un mineur ?
Oui, un Livret A peut être ouvert pour un mineur avec l’intervention du représentant légal. La banque vérifie alors les documents du titulaire mineur et ceux de l’adulte responsable. Cette ouverture de livret se fait dans un cadre encadré, avec des règles précises pour les opérations autorisées.
Faut-il passer en agence ou peut-on tout faire en ligne ?
La réponse dépend du parcours proposé par la banque et de la situation du titulaire. Une partie de la demande peut parfois commencer en ligne, mais l’agence ou le bureau reste souvent utile pour finaliser l’ouverture du livret. En cas de doute, la réponse la plus fiable vient toujours du canal officiel.
Quel est le plafond du Livret A ?
Le plafond du Livret A correspond au montant maximal autorisé sur le livret, hors mécanismes de capitalisation selon les règles applicables. La banque ne peut pas dépasser ce plafond pour les versements. Pour connaître le montant exact, il faut consulter la source officielle à jour avant d’ouvrir le livret.
Les retraits sont-ils libres ?
Les retraits du Livret A sont possibles dans le cadre prévu, avec une disponibilité de l’argent qui reste l’un des atouts du livret. Le titulaire doit toutefois respecter les conditions fixées par la banque et le plafond du produit. Pour savoir comment effectuer un retrait, il faut vérifier la procédure officielle.
Comment vérifier les informations officielles à jour ?
La meilleure réponse consiste à consulter le site officiel de la banque, un conseiller en agence ou un bureau de proximité. Le document contractuel et les informations en ligne permettent de vérifier les règles du livret, la fiscalité et la sécurité du placement. Avant d’ouvrir un livret, contrôlez toujours la version la plus récente.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque