
Comment remplir une remise de chèque sans erreur
 Philippe
•
14 septembre 2026
La remise de chèque est une opération bancaire simple qui permet de faire parvenir un chèque à sa banque pour qu’il soit traité correctement. Si vous voulez remplir une remise de chèque sans stress, il suffit de suivre quelques repères clairs : le bordereau sert à identifier le bénéficiaire, à tracer le dépôt et à faciliter le crédit sur le compte. Dans ce guide, vous allez voir pas à pas comment éviter les erreurs courantes, comprendre le circuit d’encaissement et gagner du temps au guichet comme à l’automate.
Avec les bonnes informations, vous pouvez déposer un chèque en toute sérénité, car le bordereau aide la banque à relier chaque remise au bon dossier et à créditer le compte concerné. En pratique, tout devient plus simple quand vous savez quoi écrire, où le déposer et comment vérifier le chèque avant de le remettre.
Comprendre la remise de chèque avant de commencer
Avant de déposer un chèque, il faut comprendre le vocabulaire et le parcours de l’opération. Une remise correspond au fait de transmettre un chèque à la banque pour traitement. Le bordereau, lui, rassemble l’information utile pour identifier le titulaire, le dépôt et le nombre de chèques. On distingue aussi le moment où l’on peut encaisser le chèque et celui où le crédit apparaît réellement sur le compte. Dans une agence, un chèque remis avec un bordereau complet circule ensuite vers le service de traitement bancaire. Pour approfondir ce sujet, consultez notre guide sur remplir bordereau remise de cheque.
- La remise désigne l’action administrative qui accompagne le dépôt du chèque.
- Le bordereau centralise l’information utile à la banque pour traiter l’opération.
- Le dépôt n’est pas toujours synonyme d’encaissement immédiat du chèque.
- Le circuit bancaire vérifie le chèque avant d’autoriser le crédit.
| Terme | Signification simple |
|---|---|
| Remise | Transmission du chèque à la banque |
| Dépôt | Action matérielle de déposer le chèque |
| Encaissement | Crédit effectif sur le compte |
Par exemple, si vous remettez un chèque de 120 € en agence, la banque enregistre le dépôt le jour même, mais le crédit peut arriver plus tard selon ses contrôles.
À quoi sert vraiment le bordereau ?
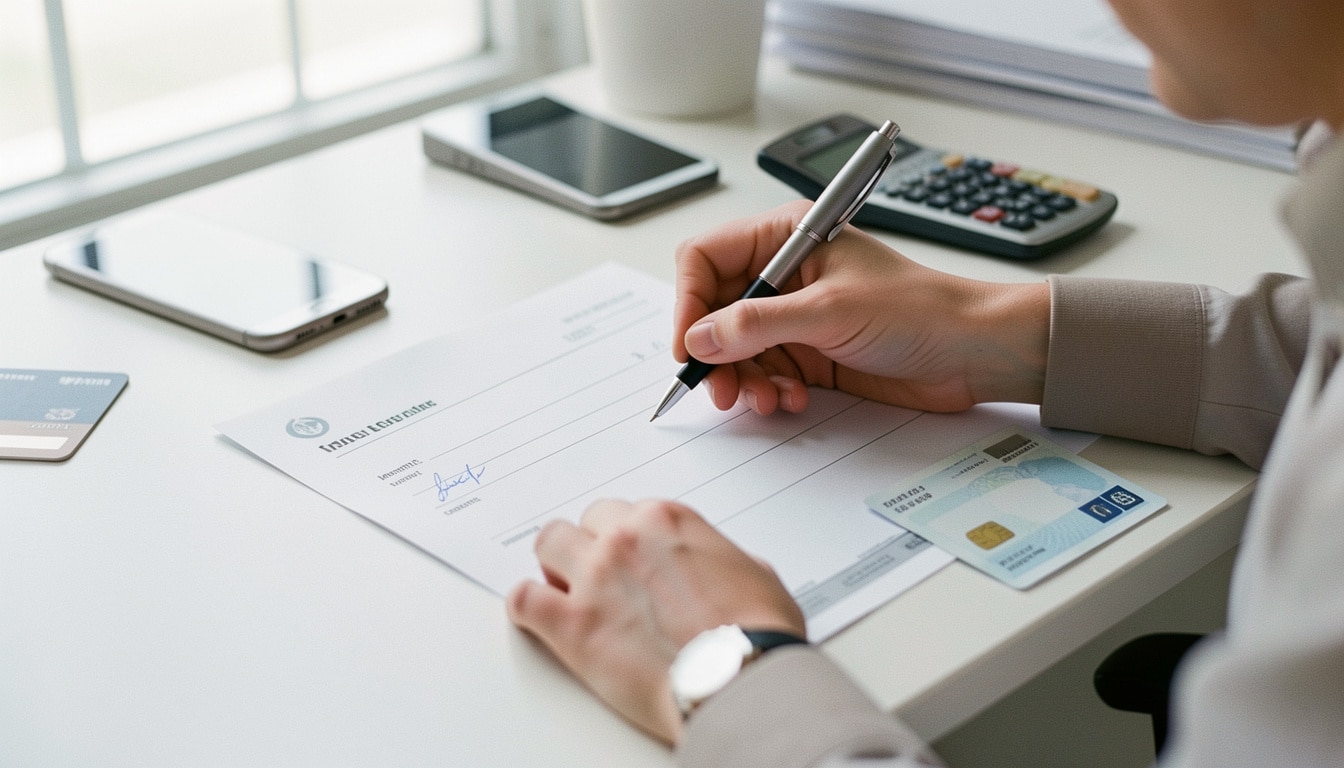
Le bordereau joue un rôle discret, mais essentiel : il relie votre chèque à votre compte et donne à la banque une information claire pour le traitement. Sans ce document, le suivi devient plus fragile, surtout si vous déposez plusieurs chèques en même temps. Dans la pratique, un bordereau bien rempli permet d’identifier le bénéficiaire, de garder une preuve de remise et de sécuriser le crédit attendu sur le compte. C’est un petit formulaire, mais il évite bien des échanges inutiles avec la banque.
- Il assure la traçabilité de chaque chèque remis.
- Il fournit une preuve de dépôt utile en cas de question.
- Il permet d’identifier le bénéficiaire et le compte à créditer.
Quand le bordereau est lisible, la banque traite plus vite le chèque et limite les risques d’erreur. Un bon exemple : nom, numéro de compte et total reportés proprement, sans rature, avec un chèque signé au dos.
Dépôt, remise et encaissement : ne plus confondre
Ces trois mots se ressemblent, mais ils ne décrivent pas exactement la même étape. Le dépôt correspond au moment où vous confiez le chèque à la banque. La remise est la partie administrative qui accompagne ce geste. L’encaissement, lui, arrive plus tard, quand le chèque a été vérifié et que le crédit est effectif. Si vous déposez un chèque un lundi, la banque peut l’enregistrer rapidement, mais l’argent n’est pas toujours disponible le même jour.
- Le dépôt est l’acte de remettre physiquement le chèque.
- La remise regroupe les informations utiles au traitement.
- L’encaissement correspond au crédit final sur votre compte.
Dans un mini-cas classique, vous déposez un chèque le matin à la banque, puis le service central le contrôle avant de l’encaisser. Selon les jours ouvrés, le crédit peut arriver sous 24 à 72 heures.
Les champs à compléter sans se tromper
Pour remplir correctement le bordereau, il faut aller à l’essentiel et écrire de façon très lisible. En général, vous devez renseigner le nom du titulaire, la date, le numéro de compte, le nombre de chèques et le montant total. Chaque ligne doit être vérifiée avant de déposer le chèque, car une petite erreur peut ralentir le traitement par la banque. Le plus simple est d’écrire calmement, ligne par ligne, puis de relire le bordereau avant de remettre le dossier au guichet.
- Écrire le nom du bénéficiaire exactement comme sur le compte.
- Reporter la date du jour sur la ligne prévue.
- Indiquer le numéro de compte à créditer.
- Compter le nombre de chèques remis.
- Reporter le montant total sans erreur.
Exemple : ligne 1, nom ; ligne 2, compte ; ligne 3, date ; ligne 4, nombre de chèques ; ligne 5, montant global. Cette méthode simple évite les oublis et aide la banque à traiter le chèque plus vite.
Où écrire le nom, le compte et la date ?
Le plus sûr est de suivre l’ordre imprimé sur le bordereau, car chaque banque organise ses cases différemment. Commencez par écrire votre nom, puis le numéro de compte, puis la date du jour. Sur certains formulaires, le nom se place en haut, alors que le compte se trouve au centre et la date en bas. Si vous respectez cet ordre, vous réduisez les risques d’erreur lors du dépôt du chèque.
- Écrire le nom du titulaire dans la case prévue.
- Noter le numéro de compte sans espace inutile.
- Inscrire la date du jour de dépôt.
- Vérifier que chaque ligne correspond bien à la bonne information.
Une erreur fréquente consiste à inverser la date et le numéro de compte. Relisez toujours avant de déposer le chèque, car une banque peut demander une correction si l’information manque ou semble incohérente.
Comment indiquer le nombre de chèques et le total ?
Quand vous remplissez le bordereau, comptez d’abord chaque chèque, puis additionnez les montants avec soin. Si vous remettez trois chèques de 45 €, 60 € et 25 €, le total à écrire est 130 €. Cette vérification paraît simple, mais elle évite les écarts entre le bordereau et le contenu réel du dépôt. La banque compare souvent le total annoncé avec les pièces déposées, surtout lorsqu’il s’agit d’une remise groupée.
- Compter chaque chèque avant de remplir le bordereau.
- Écrire le nombre total de chèques remis.
- Reporter le montant global exact, sans arrondi.
Le bon réflexe consiste à vérifier la cohérence entre le nombre de chèques et le montant indiqué. Si le total ne correspond pas, la banque peut retarder le traitement du dépôt.
Le chèque lui-même : les vérifications indispensables
Avant de déposer un chèque, prenez trente secondes pour contrôler sa conformité. Il doit être lisible, correctement signé et endossé si nécessaire. Vérifiez aussi le nom de l’émetteur, les chiffres et la valeur inscrite en toutes lettres. Un chéquier mal utilisé peut créer un blocage dès l’arrivée en banque. Dans la vie réelle, c’est souvent ce petit contrôle final qui fait la différence entre un dépôt fluide et un refus au guichet.
- Vérifier la signature du chèque.
- Contrôler l’endossement au dos si demandé.
- Relire le nom de l’émetteur et le montant.
- S’assurer que le chèque n’est pas raturé.
Un chèque accepté est clair, complet et cohérent. Un chèque refusé présente souvent une rature, une signature absente ou un chiffre incohérent. Si vous avez un doute, mieux vaut demander un nouveau chèque à l’émetteur plutôt que de risquer un rejet.
Ce qu’il faut inscrire au dos du chèque
Au dos du chèque, l’endossement sert à autoriser son traitement par la banque. En pratique, il faut souvent signer dans la zone de droite, parfois ajouter votre numéro de compte selon les consignes de l’établissement. Cette étape ne remplace pas le bordereau : elle complète simplement le chèque. Si le chèque vient d’un émetteur particulier ou d’un règlement ponctuel, ce contrôle au dos sécurise le dépôt et évite les retours inutiles.
- Signer au dos du chèque dans la zone prévue.
- Endosser le chèque si la banque l’exige.
- Vérifier que les mentions restent lisibles et courtes.
Un dos de chèque conforme doit rester propre, sans surcharge. Ne confondez pas cette étape avec le bordereau : l’un concerne le chèque, l’autre la remise bancaire.
Les erreurs qui bloquent l’encaissement
Les blocages viennent souvent de détails très simples. Un chèque peut être rejeté s’il est mal signé, si le chiffre ne correspond pas à la valeur écrite en toutes lettres, ou si l’émetteur a utilisé un chéquier abîmé. Même un petit écart entre le montant et la ligne de texte peut suffire à créer un doute. Les banques appliquent ces contrôles pour limiter les fraudes et sécuriser chaque dépôt.
- Signature absente ou illisible.
- Chèque raturé ou modifié à la main.
- Chiffre incohérent entre les deux écritures du montant.
- Chéquier ou formulaire détérioré.
Si un chèque est raturé, mieux vaut demander à l’émetteur d’en refaire un. Pour éviter un rejet, relisez toujours avant le dépôt et gardez un exemplaire de vos références si la banque le permet.
Déposer le chèque au bon endroit
Une fois le bordereau complété, il faut choisir le bon canal de dépôt. Selon votre banque, vous pouvez déposer le chèque en agence, au guichet, via un automate ou par courrier. Chaque solution a ses avantages : le guichet rassure, l’automate va plus vite, le courrier dépanne quand vous ne pouvez pas vous déplacer. Le plus important reste de suivre la procédure de votre établissement pour que le dépôt soit bien enregistré.
- Déposer le chèque en agence au guichet.
- Utiliser un automate quand la banque le permet.
- Remettre le chèque dans une boîte de dépôt sécurisée.
- Envoyer le chèque par courrier si l’établissement l’autorise.
| Option | Avantage principal |
|---|---|
| Guichet | Contact direct et reçu immédiat |
| Automate | Dépôt rapide, souvent disponible plus longtemps |
| Courrier | Pratique à distance, mais plus lent |
Selon la banque, le parcours peut changer légèrement, mais l’idée reste la même : remettre le chèque avec un bordereau clair pour lancer le traitement.
En agence ou au guichet : comment procéder ?
En agence, le dépôt se fait généralement en trois étapes simples. Vous préparez le chèque, vous le remettez au guichet avec le bordereau, puis vous récupérez un reçu si l’agent en édite un. Le conseiller vérifie parfois l’identité du déposant et s’assure que le chèque est bien destiné au bon compte. Ce contact humain rassure beaucoup, surtout si vous déposez un chèque important.
- Préparer le chèque et le bordereau avant d’entrer en agence.
- Remettre les documents au guichet pour validation.
- Conserver le reçu ou l’accusé de dépôt.
Un dépôt avec reçu est utile si vous devez prouver la remise plus tard. En cas de question, la banque peut retrouver rapidement la trace de l’opération.
Automate, boîte de dépôt ou envoi postal ?
L’automate convient bien si vous voulez déposer un chèque sans attendre l’ouverture complète du guichet. Certaines banques privilégient ce canal pour fluidifier le flux en agence. La boîte de dépôt, elle, est pratique après les horaires d’accueil. Enfin, l’envoi postal reste une solution de secours, à condition de sécuriser l’enveloppe et de suivre les consignes de votre banque.
- Automate : rapide et souvent accessible sur une large plage horaire.
- Boîte de dépôt : simple pour remettre le chèque hors affluence.
- Envoi postal : utile à distance, mais à sécuriser soigneusement.
Si vous envoyez un chèque par courrier, utilisez une enveloppe fermée et conservez une preuve d’expédition. Cela limite les risques et facilite le suivi du dépôt.
Délais, crédit et suivi après la remise
Après le dépôt, le plus important est de surveiller l’arrivée du crédit. En moyenne, un chèque peut être traité en 1 à 3 jours ouvrés, mais certains contrôles prolongent le délai. Les fonds ne deviennent pas toujours disponibles immédiatement, surtout si le montant est élevé ou si la banque effectue une vérification supplémentaire. Pour suivre la remise, regardez votre espace client et vos mouvements de compte, puis comparez la date du dépôt avec celle du crédit.
- Vérifier la date d’enregistrement du dépôt.
- Contrôler l’apparition du crédit sur le compte.
- Suivre l’évolution des fonds sur l’espace bancaire.
- Garder le reçu jusqu’à validation complète.
| Situation | Délai moyen |
|---|---|
| Dépôt en agence | 1 à 2 jours ouvrés |
| Dépôt via automate | 2 à 3 jours ouvrés |
| Envoi postal | 3 à 5 jours ouvrés |
Si vous utilisez un compte épargne, les fonds peuvent apparaître sur le compte source avant transfert interne. Le crédit dépend ensuite des règles de votre banque.
Combien de temps faut-il pour voir le crédit ?
Le délai dépend surtout de trois facteurs : le mode de dépôt, les jours ouvrés et les contrôles internes. Un chèque déposé un lundi matin peut être crédité plus vite qu’un chèque remis un vendredi soir, car la banque travaille sur les jours ouvrés. En général, les fonds apparaissent après validation, parfois sous 24 heures, parfois après 72 heures.
- Le mode de dépôt choisi.
- Le jour de la semaine où le chèque est remis.
- Le niveau de contrôle appliqué par la banque.
Un crédit validé apparaît ensuite sur le compte avec une ligne claire. Si le dépôt a été fait tôt dans la journée, le traitement peut être plus rapide.
Que faire si l’argent tarde à arriver ?
Si le chèque n’apparaît pas tout de suite, commencez par vérifier quatre points simples : la date de dépôt, le reçu, le bon compte et l’état du chèque. Ensuite, regardez si la banque a signalé un traitement en attente. Vous pouvez aussi comparer le délai annoncé avec la réalité du jour, car un week-end ou un jour férié allonge souvent l’attente. Dans la plupart des cas, le retard reste temporaire.
- Vérifier le reçu ou la preuve de dépôt.
- Contrôler la date exacte de remise.
- Relire le numéro de compte utilisé.
- Consulter les messages de la banque.
Si le délai devient anormalement long, contactez la banque avec le numéro du chèque et la date du dépôt. Cela permet de retrouver rapidement la trace de l’opération et d’encaisser le chèque plus sereinement.
Les bons réflexes pour éviter un rejet
Pour éviter un rejet, il faut faire simple, propre et cohérent. Relisez toujours le chèque, le bordereau et les informations bancaires avant de déposer. Un bon réflexe consiste à garder une preuve de dépôt, surtout si le montant est grand ou si vous devez suivre une opération professionnelle. Cet article vous le montre : la rigueur au moment du dépôt bancaire évite bien des allers-retours. Un chèque bien préparé passe plus vite et réduit les risques de blocage.
- Vérifier la lisibilité du chèque et du bordereau.
- Faire correspondre le montant écrit et le montant chiffré.
- Conserver une preuve de dépôt.
- Relire les informations bancaires avant remise.
- Éviter toute rature ou surcharge inutile.
Un contrôle final de quelques secondes peut suffire à éviter un rejet. Si vous avez un doute, mieux vaut refaire le chèque ou demander une confirmation à votre banque.
Les vérifications finales avant de déposer
Juste avant de déposer, prenez le temps de faire un dernier contrôle. Vous devez vérifier que le chèque est signé, que le bordereau est lisible et que le montant correspond bien à ce qui a été annoncé. Ce geste simple évite beaucoup d’erreurs bancaires et vous fait gagner du temps. En trente secondes, vous pouvez repérer un oubli, une case vide ou un chiffre incohérent.
- Relire le montant du chèque et du bordereau.
- Vérifier la signature et l’endossement si nécessaire.
- Contrôler le numéro de compte indiqué.
- S’assurer que tout reste propre et lisible.
Pour éviter un souci, faites ce contrôle dans un endroit calme, juste avant le guichet ou l’automate. Un bon dépôt commence par une vérification rapide, mais sérieuse.
Les cas particuliers selon la banque
Chaque banque peut appliquer ses propres règles, et c’est souvent là que les différences apparaissent. Certaines demandent un automate dédié, d’autres acceptent encore le dépôt au guichet, et quelques établissements imposent un formulaire simple supplémentaire. Pour un article bancaire, il est toujours utile de vérifier les consignes officielles avant de déposer. Cela évite les mauvaises surprises et les allers-retours inutiles.
- Banque avec automate obligatoire pour certains dépôts.
- Banque qui accepte encore le dépôt au guichet.
- Banque qui demande un formulaire bancaire complémentaire.
Par exemple, une banque peut accepter un dépôt en agence le matin, alors qu’une autre privilégie l’automate en libre-service. Le réflexe le plus sûr reste de consulter les règles de votre établissement avant de préparer le chèque.
FAQ – Questions fréquentes sur la remise de chèque
Faut-il toujours signer le chèque avant de le déposer ?
Oui, dans la plupart des cas, le chèque doit être signé au dos avant le dépôt. La banque vérifie cette étape pour sécuriser l’opération et pouvoir encaisser le chèque correctement.
Que faire si le bordereau comporte une erreur ?
Si le bordereau contient une erreur, corrigez-la proprement ou recommencez-en un nouveau. Un bordereau lisible aide la banque à traiter le dépôt sans retard.
Peut-on déposer plusieurs chèques avec un seul bordereau ?
Oui, c’est possible si le bordereau prévoit le nombre de chèques et le total. Il faut simplement vérifier que chaque chèque est bien compté avant le dépôt.
Combien de temps faut-il pour encaisser un chèque ?
Le délai varie souvent entre 1 et 3 jours ouvrés, parfois plus selon la banque. L’encaissement dépend du contrôle du chèque et de la date de dépôt.
La procédure est-elle la même dans toutes les banques ?
Non, chaque banque peut demander un automate, un guichet ou un envoi différent. Il vaut mieux vérifier les consignes de votre établissement avant de remettre le chèque.
Que vérifier avant de remettre un chèque au guichet ?
Avant de remettre un chèque au guichet, vérifiez la signature, le montant, le bordereau et le numéro de compte. Ce dernier contrôle évite les erreurs de dépôt et facilite le traitement.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque