
Simulateur de retraite brut net pour estimer vos revenus
 Philippe
•
1 octobre 2026
Convertir un salaire brut en revenu de retraite peut vite devenir un casse-tête, surtout quand on veut anticiper son niveau de vie avec précision. Le simulateur retraite brut net est un outil pratique pour comprendre ce que l’on perçoit réellement après les retenues, et pour préparer ses choix avec plus de clarté. Il permet d’estimer le net, de comparer plusieurs hypothèses et de sécuriser vos décisions avant une fin de carrière ou un départ en retraite.
Comprendre la différence entre brut, net et salaire avant impôt
Le brut correspond au montant affiché avant toute retenue, alors que le net est ce que vous touchez réellement. Entre les deux, les cotisations sociales, l’impôt et certaines déductions modifient le salaire final. Pour lire une fiche de paie sans se tromper, il faut distinguer le brut contractuel, le net avant impôt, le net après impôt et le salaire imposable. Cette différence change selon la source du calcul et le prélèvement appliqué.
Sur une fiche mensuelle, le salaire brut sert de base, puis chaque cotisation sociale vient réduire le montant total. Le net avant impôt reste souvent la meilleure source pour comparer deux offres, car il reflète déjà la sécurité sociale et les retenues socialement obligatoires. Le net après impôt, lui, dépend aussi de votre impôt et du prélèvement à la source. Un calcul simple aide à voir le passage du brut au net sans confusion.
Du brut au net, la logique de base
Le passage du brut au net suit une logique très stable : on part du salaire brut, on retire les cotisations, puis on obtient un revenu plus proche de ce que vous percevez. Dans beaucoup de cas, le brut mensuel ne correspond jamais au net final, car chaque cotisation sociale joue son rôle dans le calcul. Cette différence est essentielle pour lire un montant de salaire sans erreur.
Si vous regardez une fiche de paie, vous voyez souvent un brut de départ, puis une déduction pour arriver au net. Le calcul n’est pas identique selon le salaire, mais le principe reste le même : le brut est la base, le net est le résultat. Cette logique explique pourquoi un même salaire brut ne donne pas toujours le même net selon les situations.
Ce que retirent les cotisations et l’impôt
Les cotisations financent la protection social et la retraite, tandis que l’impôt finance d’autres services publics. Une cotisation salariale, une déduction liée à la retraite ou un prélèvement fiscal peuvent réduire le net de plusieurs dizaines d’euros chaque mois. Le calcul devient alors plus lisible si vous séparez bien les retenues social de l’impôt. En complément, découvrez calcul du montant net de la retraite.
Le salaire brut ne se transforme donc pas en net par magie : il passe par plusieurs étapes de calcul. Une partie du montant sert à la sécurité collective, une autre à la retraite, puis l’impôt intervient parfois après. Cette différence entre brut et net reste la clé pour comprendre votre salaire réel.
Les cotisations qui transforment la rémunération en revenu réel
Les cotisations salariales expliquent l’essentiel de l’écart entre brut et net. Elles couvrent la retraite, la complémentaire, la CSG et d’autres mécanismes socialement utiles. Quand vous observez un salaire brut de 3 000 euros, le revenu net dépend des taux appliqués et de la tranche concernée. Le calcul montre alors comment le brut se transforme en revenu réellement perçu. Pour approfondir ce sujet, consultez notre guide sur montant brut et net retraite.
Dans la pratique, une cotisation retraite ou une cotisation complémentaire réduit le brut avant d’arriver au net. La CSG, elle, agit aussi sur le résultat final et peut rendre le net plus faible qu’attendu. Pour calculer le total, il faut regarder chaque ligne du bulletin, car le droit à la retraite et la sécurité sociale reposent sur ces retenues.
| Cotisation | Effet sur le calcul |
|---|---|
| Retraite de base | Réduit le brut et finance les droits futurs |
| Retraite complémentaire | Fait baisser le net tout en ouvrant un droit complémentaire |
| CSG | Impact direct sur le net selon le taux |
| Autres cotisations salariales | Diminuent le revenu réellement versé |
Les cotisations salariales à connaître
Les principales cotisations salariales concernent la retraite, la complémentaire et la CSG. Leur taux varie selon le brut, la tranche et le régime appliqué. Sur un salaire brut identique, le net peut donc bouger légèrement selon la présence d’une cotisation supplémentaire ou d’une déduction particulière. Le calcul reste utile pour comprendre ce que vous payez et pourquoi. Vous pourriez également être intéressé par pourquoi la retraite agirc arrco a diminué.
Un salarié voit souvent son brut diminuer de façon progressive à cause de ces cotisations. La retraite de base et la complémentaire servent à financer des droits, tandis que la CSG agit davantage comme un prélèvement social. Le net obtenu après ces retenues correspond au revenu réellement disponible.
Pourquoi la retraite complémentaire change le résultat
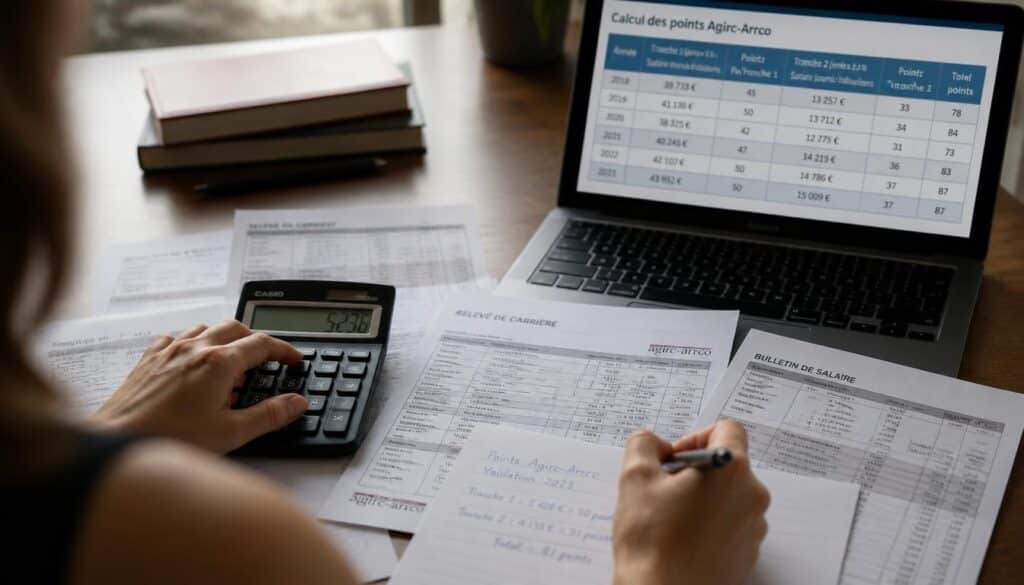
La retraite complémentaire modifie le calcul parce qu’elle ajoute une cotisation dédiée à un autre niveau de protection. Dans un système comme l’Agirc-Arrco, chaque taux appliqué sur une tranche précise réduit le brut et donc le net. La ligne complémentaire est souvent la plus visible sur le bulletin, car elle se lit facilement sur la paie.
En contrepartie, cette cotisation ouvre un droit futur à une pension complémentaire. Le brut baisse un peu aujourd’hui, mais le revenu de retraite est mieux préparé demain. Pour beaucoup de salariés, ce compromis entre net immédiat et droit futur est la vraie clé du calcul.
Adapter le calcul selon le statut, le contrat et les éléments de paie
Le statut cadre, le contrat et les éléments variables de paie changent directement le brut et le net. Un salarié à temps partiel, un cadre avec prime ou un contrat comportant des heures supplémentaires n’obtiennent pas le même résultat. La rémunération de base, la convention collective et le plafond utilisé dans le calcul modifient chaque ligne de la fiche.
Quand le brut comporte une prime mensuelle, le net évolue aussi, car la prime suit souvent les mêmes règles de cotisation. Les heures supplémentaires peuvent ajouter du brut, mais leur impact sur le net dépend du temps travaillé et des règles de la convention. Pour convertir correctement, il faut lire la fiche ligne par ligne.
- Le statut cadre ou non-cadre change certaines cotisations.
- Le contrat à temps partiel réduit la base de rémunération.
- Les primes augmentent le brut et peuvent modifier le net.
- Les heures supplémentaires ajoutent du brut sur une période donnée.
- La convention collective peut ajuster le calcul final.
Cadre, non-cadre et autres profils
Le cadre ne cotise pas toujours comme un salarié non-cadre, car certaines lignes de paie utilisent des taux ou des plafonds différents. Cette différence de statut influence le brut, le net et parfois le montant total prélevé. Un cadre peut donc voir un salaire brut identique produire un net légèrement différent.
Dans un contrat de cadre, la rémunération peut intégrer des contributions spécifiques liées à la retraite complémentaire. Le calcul reste lisible si vous comparez les lignes du bulletin et le brut de référence. Le statut explique souvent pourquoi deux salariés avec le même brut n’aboutissent pas au même net.
Primes, heures supplémentaires et temps partiel
Une prime augmente la rémunération brute, mais elle n’améliore pas toujours le net dans la même proportion. Les heures supplémentaires ajoutent du brut et peuvent être partiellement exonérées selon les règles en vigueur, ce qui change le résultat. Le temps partiel, lui, réduit la base mensuelle et donc le net final.
Si vous travaillez à temps partiel avec une prime ponctuelle, la lecture de la paie devient plus délicate. Le brut de base, le brut supplémentaire et le net après retenues doivent être distingués pour éviter l’erreur. Le calcul demande alors de vérifier chaque ligne et chaque montant.
Lire une fiche de paie sans se tromper
Une fiche de paie se lit du haut vers le bas : brut de base, prime éventuelle, heures supplémentaires, puis cotisations et net. Chaque ligne raconte une partie de la rémunération, et le plafond peut changer la manière dont certaines retenues s’appliquent. Le total final dépend donc de l’ensemble du bulletin.
Pour convertir un salaire sans vous perdre, commencez par repérer le brut mensuel, puis observez les lignes de paie liées au temps travaillé. Le net qui apparaît en bas du document correspond au résultat après retenues. Cette lecture simple évite de confondre salaire contractuel et revenu réellement versé.
Utiliser un outil de simulation pour préparer sa retraite avec clarté
Un simulateur aide à estimer le brut, le net et le revenu futur de retraite avec une méthode rapide. En 2026, beaucoup d’outils intègrent des taux actualisés, des prélèvements sociaux et des barèmes par tranche. Le résultat n’est pas une fiche de paie réelle, mais il donne un repère utile pour anticiper votre pouvoir d’achat et vos droits.
Le principe est simple : vous saisissez un brut annuel ou mensuel, le statut, le temps de travail et parfois la complémentaire. L’outil applique ensuite les taux de cotisation, l’impôt et la CSG pour calculer le net estimé. Cette conversion permet de comparer plusieurs scénarios de retraite sans attendre le bulletin final.
| Donnée saisie | Effet sur le résultat |
|---|---|
| Brut annuel | Fixe la base de calcul |
| Statut salarié ou cadre | Modifie les taux appliqués |
| Temps de travail | Influe sur le revenu estimé |
| Prélèvement à la source | Réduit le net après impôt |
| CSG et complémentaire | Font varier le montant final |
Comment utiliser l’outil étape par étape
Le simulateur demande d’abord le brut de référence, puis le statut et le nombre de mois ou d’heures concernés. Ensuite, il applique les taux de cotisation, les prélèvements fiscaux et la part complémentaire pour calculer un net estimé. Vous obtenez ainsi un revenu annuel ou mensuel plus facile à comparer.
Pour payer moins d’erreurs d’interprétation, il faut toujours vérifier la source des barèmes et la date de mise à jour. Un bon simulateur indique le total obtenu, le montant de retrait social et l’impact de l’impôt. Cette lecture vous aide à préparer votre retraite avec un repère chiffré.
Ce qu’un simulateur ne prend pas toujours en compte
Un simulateur ne reproduit pas toujours les cas exceptionnels, comme une prime exceptionnelle, une absence longue ou un changement de tranche en cours d’année. Il peut aussi simplifier certaines cotisations salariales ou une règle liée au statut. Le résultat reste donc une estimation, pas une preuve de revenu définitif.
Pour préparer votre retraite, utilisez ce type d’outil comme une base de réflexion. Il est utile pour comparer un brut, un net et un impôt futur, mais il ne remplace pas la paie réelle ni l’avis d’un organisme officiel. La meilleure pratique consiste à croiser la source du simulateur avec votre situation personnelle.
FAQ – Questions fréquentes sur le calcul du salaire et de la retraite
Quelle différence entre le net avant impôt et le net après impôt ?
Le net avant impôt correspond au revenu après cotisation, avant le prélèvement fiscal. Le net après impôt est le montant réellement versé après impôt et prélèvement à la source.
Pourquoi le résultat change-t-il selon le statut cadre ?
Le statut cadre entraîne parfois des taux différents et une complémentaire spécifique. Le calcul du salaire varie donc, même avec un brut proche.
Les primes et les heures supplémentaires sont-elles prises en compte ?
Oui, elles entrent dans le revenu de départ et modifient le montant final. Leur effet dépend du brut, du contrat et des règles de paie.
Le simulateur reflète-t-il exactement la fiche de paie ?
Non, il donne une estimation fondée sur une source de barèmes. La fiche de paie peut inclure des lignes particulières ou un prélèvement différent.
Les cotisations de retraite complémentaire font-elles baisser le montant final ?
Oui, elles réduisent le net à court terme, mais elles ouvrent un droit à la retraite complémentaire. Le résultat final dépend aussi du taux appliqué.
Peut-on utiliser l’outil pour estimer un revenu futur de retraite ?
Oui, c’est même l’un des usages les plus utiles pour convertir un salaire en projection de retraite. Le calcul reste indicatif, mais il aide à anticiper le montant disponible.
Vous aimerez aussi
 Retraite

 Retraite
 Retraite
 Retraite