
Code guichet d’un RIB : où le trouver et à quoi il sert
 Philippe
•
18 octobre 2026
Lire des coordonnées bancaires peut sembler simple, mais un détail mal compris suffit à bloquer un virement ou à retarder un prélèvement. Le rib code guichet désigne justement l’un des repères qui aident à identifier un compte avec précision. Dans un document bancaire, ce repère facilite la lecture des informations essentielles, sécurise les opérations et évite les confusions entre plusieurs comptes. En comprenant sa place, vous gagnez en rapidité, en fiabilité et en sérénité au moment de transmettre vos coordonnées.
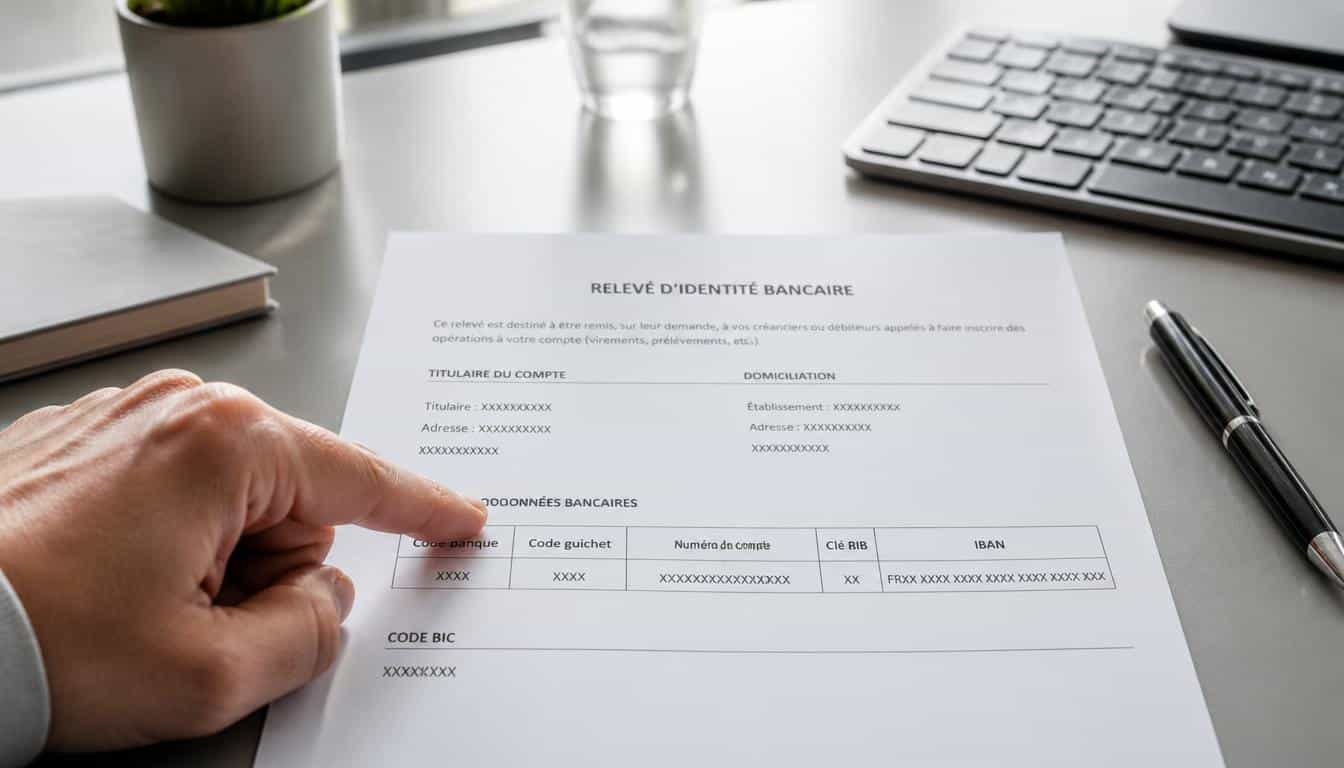
Le code guichet est un code bancaire français qui situe une agence et complète le code banque et le numéro de compte pour identifier plus précisément un compte, avec la clé RIB en contrôle final. Dans la structure du RIB, il se place après le code banque et avant le numéro de compte ; le code banque désigne l’établissement, le code guichet l’agence, et le numéro de compte le titulaire. On le retrouve sur le RIB papier, dans le relevé en ligne et dans l’espace client ou l’application bancaire, tandis que pour un virement il faut comparer le RIB, l’IBAN, le titulaire et le BIC.
Comprendre le rôle du code guichet dans un RIB français
Le code guichet est un code bancaire qui sert à situer une agence dans le système bancaire français. Dans un rib, il complète le code banque et le numéro de compte pour former une identification plus précise. Ce document bancaire repose sur une logique simple : chaque élément a une place, chaque code a un mot, et chaque caractère a un contrôle utile. Si vous devez fournir une information exacte à votre banque, ce repère permet un repérage rapide et limite les erreurs.
Concrètement, un rib français comporte plusieurs blocs lisibles d’un coup d’œil. Le code banque indique l’établissement, le code guichet précise l’agence, puis le numéro de compte individualise le titulaire. Cette structure bancaire aide à avoir une identité claire pour chaque compte. En pratique, vous pouvez lire un rib comme une suite ordonnée de chiffres, où le code agit comme une clé d’identification rapide.
À quoi sert ce code dans l’identification bancaire
Le code guichet sert à relier un compte à une agence précise dans le réseau bancaire français. Cette identification bancaire évite les ambiguïtés quand plusieurs agences portent des références proches. Le code devient alors un élément de contrôle, utile pour vérifier qu’un rib correspond bien au bon établissement. Pour vous, cela signifie moins d’hésitation au moment de transmettre une information bancaire.
Où il se situe dans la structure du RIB
Le code guichet se place juste après le code banque et avant le numéro de compte dans le rib. Cette place est facile à repérer sur un document bancaire, car les blocs sont généralement séparés visuellement. Si vous lisez un rib français, vous verrez d’abord l’établissement, puis l’agence, puis le compte. Le code reste donc un repère central dans la lecture bancaire.
- Le code banque identifie l’établissement bancaire.
- Le code guichet précise l’agence ou le guichet.
- Le numéro de compte distingue le titulaire du compte.
- La clé RIB vérifie la cohérence de l’ensemble.
Comment lire les coordonnées bancaires sans se tromper
Lire des coordonnées bancaires demande de distinguer chaque code sans mélanger les formats. Le rib français, l’iban, le bic et le swift n’ont pas le même rôle, même s’ils apparaissent souvent ensemble sur un document. L’iban est l’identifiant européen du compte, tandis que le bic ou le swift désigne la banque au niveau international. Pour identifier une ligne bancaire sans erreur, il faut suivre l’ordre des éléments et vérifier chaque numéro avec calme. Pour approfondir ce sujet, consultez notre guide sur identifier banque.
Une lecture pas à pas aide à éviter les confusions. Commencez par repérer le rib, puis l’iban, puis le bic ou le swift selon le pays. Ensuite, vérifiez la longueur du numéro, le caractère de contrôle et l’élément qui suit. Ce code bancaire devient alors plus lisible, même si vous n’êtes pas habitué aux formats financiers. Un exemple simple : un rib français contient plusieurs blocs, alors qu’un iban rassemble l’information dans une seule ligne.
Différences entre RIB, IBAN, BIC et SWIFT
Le rib est un relevé d’identité bancaire utilisé surtout en France, alors que l’iban est un numéro standard européen. Le bic et le swift servent à identifier la banque dans un cadre international, et le swift est souvent associé au bic dans les échanges bancaires. Si vous devez transmettre une information bancaire, le code à utiliser dépend du pays et de l’opération. Une clé de contrôle complète ensuite l’ensemble pour limiter les erreurs. En complément, découvrez virement bic.
| Format | Rôle principal |
|---|---|
| RIB | Coordonnées bancaires françaises |
| IBAN | Identifiant européen du compte |
| BIC | Code bancaire international |
| SWIFT | Réseau ou code lié à la banque |
La méthode simple pour vérifier un numéro avant un virement
Avant un virement, comparez le rib reçu avec le nom du titulaire, l’iban et le bic. Vérifiez chaque numéro, puis relisez la ligne complète sans vous presser. Si un chiffre manque, le contrôle peut échouer et l’opération bancaire être rejetée. Cette méthode rapide réduit les risques et vous aide à identifier la bonne banque, surtout pour un paiement européen ou un transfert hors de France.
Où trouver le code guichet sur vos documents et vos applications
Le code guichet se trouve sur le rib papier, dans le relevé en ligne et dans l’espace client de votre banque. Sur un document bancaire, il apparaît généralement dans la ligne des coordonnées du compte, à côté du code banque et du numéro de compte. Si vous avez besoin d’un renseignement rapide, votre message personnel dans l’application peut aussi afficher cette information. Le titulaire du compte peut donc obtenir le code sans difficulté, à condition de savoir où regarder.
Dans une application bancaire, le parcours est souvent simple : ouvrez le compte, cherchez la rubrique RIB, puis affichez les coordonnées. Le code apparaît alors dans un format lisible, parfois avec un message d’aide. Vous pouvez aussi le réaliser depuis un document PDF téléchargé depuis la banque. Pour un virement ou un prélèvement, ce repère est utile, car il permet de fournir une information exacte et de gagner du temps. Vous pourriez également être intéressé par b i c banque.
Sur un relevé papier ou un RIB en ligne
Sur un relevé papier, le code guichet est imprimé dans la zone des coordonnées bancaires, souvent sur une ligne dédiée. Sur un rib en ligne, il figure dans le même bloc, avec un caractère de séparation entre les différents éléments. Le document reste donc facile à lire si vous suivez l’ordre des champs. Cette place claire aide à trouver rapidement le numéro recherché, même sans expérience bancaire.
Dans l’espace client ou l’application de la banque
Dans l’espace client, le code bancaire est généralement accessible en quelques clics depuis la fiche du compte. L’application de la banque affiche souvent le rib complet, ce qui permet de vérifier le guichet sans chercher longtemps. Si vous avez besoin d’un code pour une opération bancaire, cette méthode rapide évite les erreurs de saisie. Le compte est alors prêt à être utilisé pour un virement ou un prélèvement. Pour aller plus loin, lisez c est quoi l identifiant d un compte bancaire.
- Sur un relevé papier, regardez la zone des coordonnées du compte.
- Dans un rib en ligne, téléchargez le document PDF.
- Dans l’espace client, ouvrez la fiche du compte bancaire.
- Dans l’application, cherchez la rubrique RIB ou coordonnées.
Pourquoi ce code compte pour les virements et les prélèvements
Le code guichet compte parce qu’il aide la banque à identifier correctement un compte lors d’un virement ou d’un prélèvement. Dans le système bancaire, chaque opération doit être associée au bon titulaire, au bon établissement et au bon numéro. Un rib bien lu réduit le risque d’erreur, surtout pour un crédit, un prêt ou un investissement financier. Le code agit donc comme un repère de sécurité dans la chaîne bancaire.
Pour un virement SEPA, le rib et l’iban servent à effectuer l’opération dans l’espace européen. Pour un transfert international, le swift et le bic complètent l’information bancaire selon le pays. Si vous placez un produit d’épargne, financez un prêt ou suivez un investissement, la cohérence des coordonnées reste essentielle. Une vérification rapide avant transmission protège votre identité financière et limite les retards.
Les opérations concernées au quotidien
Le code bancaire intervient dans de nombreuses opérations du quotidien, même quand vous ne le voyez pas directement. Il accompagne un virement entre particuliers, un prélèvement d’abonnement, un crédit immobilier ou un investissement programmé. La banque utilise ces éléments pour relier l’opération au bon compte et au bon titulaire. Dans un cadre européen, le contrôle des coordonnées devient encore plus important.
| Cas d’usage | Information à vérifier |
|---|---|
| Virement | IBAN, titulaire et banque |
| Prélèvement | RIB et autorisation du compte |
| Paiement SEPA | Coordonnées européennes complètes |
| Transfert international | SWIFT, BIC et pays destinataire |
Les erreurs à éviter avant d’envoyer ses coordonnées
Avant d’envoyer vos coordonnées bancaires, relisez chaque numéro et comparez le rib avec le nom du titulaire. Une erreur de chiffre peut bloquer un virement, retarder un prélèvement ou fausser une opération bancaire. Vérifiez aussi le swift, le bic et le pays si l’échange est international. Cette simple attention améliore la sécurité et évite les mauvaises surprises.
FAQ – Questions fréquentes sur les coordonnées bancaires
Qu’est-ce qu’un code guichet sur un RIB ?
C’est un identifiant bancaire qui précise l’agence liée au compte.
Le code guichet est-il visible dans l’IBAN ?
Non, l’IBAN regroupe l’information bancaire différemment et ne l’affiche pas tel quel.
Quelle différence entre code banque et code guichet ?
Le premier désigne l’établissement, le second l’agence ou le guichet.
Où retrouver rapidement ses coordonnées bancaires ?
Dans le RIB, l’espace client ou l’application de la banque.
Faut-il vérifier son RIB avant un virement ?
Oui, ce contrôle évite les erreurs et sécurise l’opération.
Le SWIFT remplace-t-il le BIC ?
Ils sont liés dans l’usage international, mais ne désignent pas exactement la même information.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque