
Ouvrir un Livret A en ligne simplement et sans erreur
 Philippe
•
25 octobre 2026
Vous cherchez une façon simple de mettre votre argent de côté sans vous perdre dans des démarches compliquées ? ouvrir un livret A en ligne peut justement représenter une solution pratique, surtout si vous voulez comprendre les conditions, les étapes et les points de vigilance avant de vous lancer. Ce guide vous aide à y voir clair, avec des explications concrètes, des repères utiles et des conseils pour avancer sereinement. Il permet aussi de savoir ce que vous pouvez attendre d’axa et d’un parcours numérique bien préparé.
Comprendre le Livret A avant de le demander en ligne
Le livret A est un produit d’épargne réglementé qui sert surtout à mettre de côté de l’argent disponible à tout moment. Pour bien le comprendre, retenez trois idées simples : le livret accueille une épargne de précaution, le livret reste accessible avec des dépôts et retraits libres, et le livret offre une sécurité appréciée par les épargnants prudents. Dans une banque, ce produit est souvent choisi comme premier livret, car il combine simplicité et souplesse. Son capital reste disponible, tandis que l’intérêt est calculé selon des règles nationales. Pour approfondir ce sujet, consultez notre guide sur livret banque postale taux.
Dans la vie quotidienne, ce livret peut servir à absorber une dépense imprévue, comme une réparation de voiture à 180 euros ou une facture médicale. Vous gardez ainsi une solution claire pour votre épargne, sans immobiliser votre argent. Le livret séduit aussi parce qu’il rassure : pas besoin de suivre une stratégie complexe, ni de surveiller des marchés financiers. Pour un premier produit d’épargne, le livret A reste une base solide, facile à expliquer et facile à utiliser.
Qu’est-ce qu’un Livret A, concrètement ?
Le livret A est un compte d’épargne réglementé par l’État, pensé pour les particuliers qui veulent déposer de l’argent sans risque en capital. Une banque peut le proposer avec des conditions standardisées, ce qui simplifie la lecture du produit. Le livret sert à conserver une réserve disponible, tout en générant un intérêt exonéré d’impôt. Vous pouvez y placer une somme modeste au départ, puis l’alimenter selon vos besoins. Cette logique en fait un produit très lisible pour quelqu’un qui débute en épargne.
Pourquoi ce livret reste-t-il si populaire ?
Le livret A reste populaire parce qu’il est simple, flexible et rassurant. Beaucoup de ménages l’utilisent comme base d’épargne avant d’envisager d’autres placements. Dans une banque, ce livret attire aussi par sa disponibilité immédiate et son fonctionnement sans surprise. Pour un foyer à Lille, à Nantes ou à Toulouse, c’est souvent la même logique : garder une réserve pour les imprévus, sans bloquer son argent. Le produit conserve donc une place centrale dans l’épargne du quotidien.
Quelles conditions faut-il remplir pour ouvrir un Livret A en ligne ?
Pour ouvrir un livret en ligne, il faut d’abord respecter quelques conditions simples et vérifiables. La première règle concerne l’identité : l’établissement bancaire doit pouvoir confirmer que vous êtes bien la personne qui fait la demande. La deuxième règle porte sur le fait qu’un seul livret est autorisé par personne. La troisième règle demande un document d’identité valide et, selon le cas, un justificatif complémentaire. Enfin, la demande se fait auprès d’un établissement bancaire habilité, avec une procédure conforme à la règle en vigueur.
Un mineur peut aussi détenir un livret, avec l’accord de son parent ou de son représentant légal. Dans ce cas, la banque vérifie l’identité du parent et celle de l’enfant. Pour préparer la demande, gardez à portée de main votre carte d’identité, un justificatif de domicile et un moyen de validation à distance. Lors du contrôle d’identité, l’établissement peut demander une photo, une vidéo ou une signature électronique afin de sécuriser l’ouverture du livret.
Qui peut faire la demande ?
La demande peut être faite par toute personne éligible, majeure ou mineure selon les règles du livret. L’établissement bancaire examine l’identité, l’âge et la capacité à signer les documents. Pour un mineur, le parent intervient dans la validation et dans le suivi. Cette règle évite les doublons et sécurise le dossier. Si vous préparez votre demande avec les bons documents, le parcours devient beaucoup plus fluide et le livret peut être ouvert plus rapidement.
- Résider dans un cadre compatible avec l’ouverture du livret.
- Présenter une identité vérifiable et des documents à jour.
- Respecter la règle d’unicité du livret par personne.
- Passer par un établissement bancaire autorisé à traiter la demande.
Comment vérifier qu’on respecte bien la règle d’unicité ?
La règle d’unicité signifie qu’une personne ne peut pas détenir deux livrets A en même temps. Pour vérifier cela, la banque interroge ses systèmes internes et peut demander une déclaration sur l’honneur. Si un livret existe déjà ailleurs, l’établissement refusera la nouvelle ouverture tant que la situation n’est pas régularisée. Cette vérification protège le cadre réglementaire et évite les erreurs de traitement. En pratique, mieux vaut rassembler vos informations avant de déposer la demande.
Comment se déroule l’ouverture à distance, étape par étape
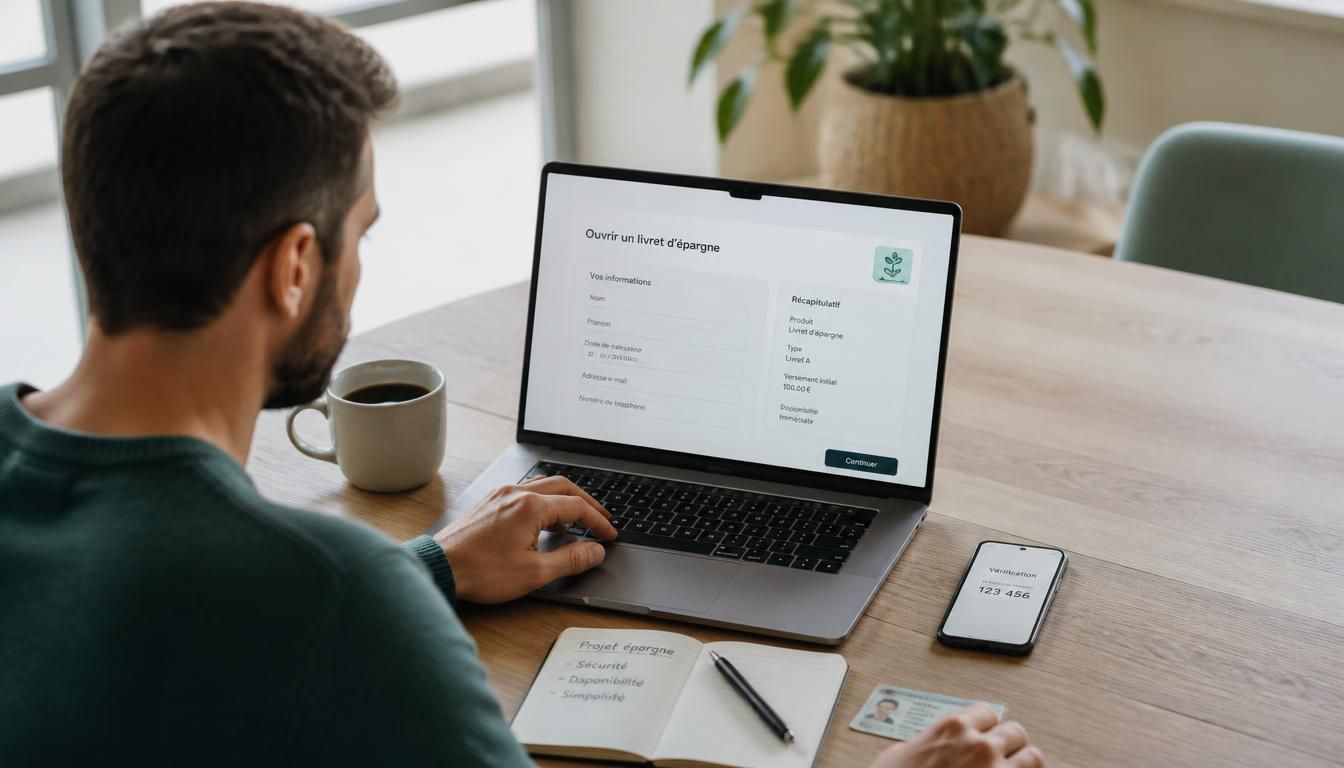
L’ouverture à distance suit généralement un parcours numérique assez fluide, pensé pour vous faire gagner du temps. Vous commencez dans votre espace client ou sur le site de la banque, puis vous remplissez un formulaire avec vos informations personnelles. Ensuite, vous pouvez effectuer une validation d’identité, signer électroniquement et déposer les justificatifs demandés. Le premier versement intervient souvent après la validation finale, et le livret est activé une fois les contrôles terminés. Le parcours net dépend surtout de la qualité des pièces transmises.
Pour éviter les blocages administratifs, vérifiez que chaque document est lisible, que votre adresse est cohérente et que votre identité correspond exactement aux informations saisies. Une banque peut aussi refuser un dossier si une pièce est expirée ou si le versement initial n’est pas conforme. Le retrait et le versement restent ensuite gérables dans l’espace client. Cette ouverture à distance devient alors une solution simple, surtout si vous voulez déposer votre argent sans vous déplacer.
Les étapes à suivre sans se tromper
Le parcours client numérique se déroule souvent en trois temps : saisie des données, contrôle des pièces, puis activation du livret. Vous pouvez déposer vos justificatifs en ligne, effectuer la signature électronique et attendre la confirmation de la banque. Le premier versement sert généralement à finaliser l’ouverture. Ensuite, l’espace client permet de suivre les mouvements du livret. Cette organisation limite les allers-retours et rend la procédure plus confortable.
| Étape | Validation attendue |
|---|---|
| Formulaire en ligne | Coordonnées et identité |
| Envoi des pièces | Document lisible et valide |
| Signature électronique | Acceptation du contrat |
| Premier versement | Activation du livret |
Quels documents et validations sont généralement demandés ?
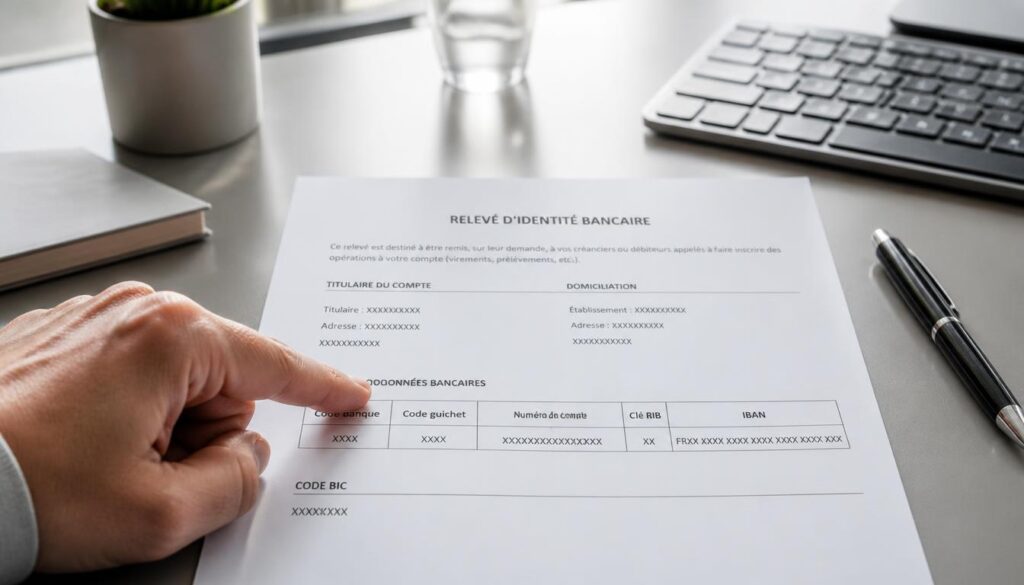
Les documents les plus courants sont une pièce d’identité, un justificatif de domicile et parfois un relevé bancaire pour le versement initial. La banque peut aussi demander une validation biométrique ou un code reçu par SMS. Si le dossier est complet, l’ouverture est souvent plus rapide. En revanche, un document flou ou incomplet ralentit le traitement. Mieux vaut donc préparer votre dossier avant de commencer, afin de déposer votre demande dans de bonnes conditions.
Plafond, taux et fiscalité : ce qu’il faut savoir avant de déposer de l’argent
Le livret A obéit à un montant maximum de dépôts fixé par la réglementation. Une fois ce plafond atteint, vous ne pouvez plus effectuer de versement, mais le livret continue de produire des intérêts. Le taux est révisé selon une règle officielle et peut évoluer dans l’année. Pour l’épargnant, cela signifie qu’il faut surveiller le solde et anticiper les dépôts. Le produit reste intéressant pour une épargne de court terme, car il combine souplesse et lisibilité.
Le livret A est aussi exonéré d’impôt sur le revenu et de prélèvements sociaux, ce qui en fait un support très apprécié. Si vous comparez avec une épargne fiscalisée, l’écart peut être net sur le rendement final. Par exemple, un montant de 1 000 euros placé sur un livret A ne subit pas de taxation directe, contrairement à d’autres produits soumis à l’impôt. Ce cadre simple aide à mieux piloter votre épargne sur une année entière.
Que se passe-t-il quand le plafond est atteint ?
Quand le plafond est atteint, le livret reste ouvert, mais les versements supplémentaires sont bloqués. Vous conservez néanmoins les intérêts générés par le capital déjà placé. Cela permet de laisser vivre l’épargne sans refaire de démarches. Si vous retirez une partie de la somme, vous pourrez ensuite réalimenter le livret jusqu’au maximum autorisé. Cette mécanique est pratique pour garder une réserve stable tout en laissant une marge de manœuvre.
- Le montant maximum ne peut pas être dépassé par de nouveaux dépôts.
- Les intérêts continuent de s’ajouter même après l’atteinte du plafond.
- Un retrait recrée de la place pour un futur versement.
Pourquoi la fiscalité du Livret A reste-t-elle un atout ?
La fiscalité du livret A reste un atout parce qu’elle simplifie le calcul du rendement réel. Vous n’avez ni impôt à déclarer sur les intérêts, ni prélèvements sociaux à prévoir. Pour beaucoup d’épargnants, cette absence de taxation rend le produit plus lisible qu’un placement fiscalisé. Le taux peut paraître modeste, mais le gain net reste facile à comprendre. C’est précisément ce qui rassure les profils prudents, surtout quand l’objectif est de sécuriser une somme disponible.
Gérer son Livret A au quotidien sans compliquer son épargne
Gérer son livret au quotidien consiste surtout à garder des habitudes simples et régulières. Vous pouvez programmer un versement automatique chaque mois, suivre votre espace client et vérifier les mouvements sans attendre. Le livret offre une solution souple pour faire face aux imprévus, tout en gardant votre argent disponible. Un retrait ponctuel reste possible si votre budget se tend, puis un nouveau versement peut venir reconstituer la réserve. Cette souplesse fait la force du produit.
Pour suivre votre solde, connectez-vous à l’espace de gestion de la banque et consultez les opérations récentes. Vous pouvez aussi offrir à votre épargne un rythme plus stable en mettant de côté 50 euros ou 100 euros par mois, selon vos moyens. Le livret peut compléter un plan plus large, sans remplacer une assurance-vie ou un investissement de long terme. Il sert surtout de base de sécurité avant d’envisager d’autres objectifs comme la retraite.
Comment utiliser ce livret comme réserve de sécurité ?
Le livret A fonctionne très bien comme réserve de sécurité parce qu’il reste disponible à tout moment. Si une dépense imprévue survient, vous pouvez retirer une somme sans procédure lourde. À l’inverse, si votre mois se passe bien, un versement régulier permet de reconstituer la réserve. Cette logique convient à ceux qui veulent une solution simple, sans risque en capital, et sans immobiliser leur argent dans un plan plus contraignant.
- Programmer un versement mensuel pour lisser l’effort d’épargne.
- Conserver une marge pour les dépenses imprévues.
- Vérifier le solde dans l’espace client après chaque mouvement.
Quels réflexes adopter pour une gestion simple et durable ?
Adoptez trois réflexes : contrôler vos opérations, garder un versement régulier et éviter de vider totalement le livret. Cette méthode aide à préserver une épargne disponible pour les urgences et à garder un rythme durable. Si vous comparez avec une assurance-vie ou un investissement plus long, le livret reste la solution la plus souple pour le quotidien. Il complète un plan plus ambitieux sans le remplacer.
FAQ – Questions fréquentes sur l’ouverture d’un livret A en ligne
Peut-on ouvrir un Livret A sans être déjà client de la banque ?
Oui, une banque peut accepter une demande même si vous n’êtes pas encore client, à condition de vérifier votre identité et vos documents.
Comment savoir si l’on possède déjà un Livret A ?
Vous pouvez interroger votre banque ou vérifier vos relevés pour retrouver le livret. L’établissement contrôle aussi l’unicité avant toute ouverture.
Un mineur peut-il avoir son propre Livret A ?
Oui, un mineur peut avoir un livret, avec l’accord de son parent ou de son représentant légal et selon la procédure de la banque.
Quels justificatifs faut-il préparer pour la demande ?
Préparez une pièce d’identité, un justificatif de domicile et, selon le cas, un document bancaire pour le versement initial.
Peut-on faire un versement ou un retrait à tout moment ?
Oui, le livret autorise un versement et un retrait à tout moment, dans les limites prévues par la banque et la réglementation.
Le Livret A est-il soumis à l’impôt et aux prélèvements sociaux ?
Non, les intérêts du livret ne sont pas soumis à l’impôt ni aux prélèvements sociaux, ce qui simplifie sa gestion fiscale.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque